

富士市の軽自動車専門店軽コレクトです!
台風や集中豪雨のニュースを見ると、「駐車している車が冠水したら、自動車保険は使えるの?」「車両保険に入っていれば水没しても大丈夫?」と心配になる方も多いのではないでしょうか。
特に近年は、短時間の大雨によって道路や駐車場が冠水するケースも考えておく必要があります。
結論からお伝えすると、台風や豪雨、洪水などが原因で車が冠水・水没した場合、車両保険に加入していれば補償を受けられる可能性があります。
ただし、自動車保険に加入しているだけでは十分ではありません。
車両保険の有無や契約内容、冠水した原因によって、保険金が支払われるかどうかが変わります。
この記事では「自動車保険・車両保険・冠水」をテーマに、冠水や水没が車両保険の対象になるケース、対象にならないケース、保険金、等級への影響、冠水した直後の対応まで分かりやすく解説します。
「台風が近づいているので自動車保険を確認したい方」「車両保険を付けるべきか迷っている方」「実際に車が冠水して困っている方」は、ぜひ最後までご覧ください。
目次
自動車保険の車両保険は冠水・水没でも使える?
自動車保険の車両保険は、交通事故だけに備える保険ではありません。
契約内容によりますが、台風・洪水・高潮などによって契約車両に損害が発生した場合も、車両保険の補償対象になることがあります。
そのため、「事故を起こしていないから自動車保険は使えない」と判断せず、冠水した場合は加入している保険会社や代理店へ確認することが大切です。
自動車保険の車両保険では洪水による冠水も補償対象になる
一般的な車両保険では、衝突や接触だけではなく、火災、爆発、盗難、台風、洪水、高潮などによる偶然の損害が補償範囲に含まれる場合があります。
たとえば、自宅の駐車場に車を停めている間に豪雨が発生し、河川が氾濫して車内まで水が入ったケースを考えてみましょう。
車両保険の契約内容が洪水による損害を補償していれば、修理費などについて保険金を受け取れる可能性があります。
「駐車していただけだから対象外」とは限りません。
重要なポイントは、冠水した原因と加入している車両保険の契約内容です。
自動車保険は車両保険に加入していなければ自分の車を補償できない
注意したいポイントは、自動車保険へ加入しているだけでは、自分の車の冠水被害が補償されるとは限らない点です。
任意の自動車保険には、対人賠償、対物賠償、人身傷害、車両保険など複数の補償があります。
台風や洪水によって自分の車が冠水した場合、自分の車の損害を補償する中心的な保険が車両保険です。
車両保険を付けていない契約では、冠水した自分の車の修理費を自己負担しなければならない可能性があります。
自動車保険の証券や保険会社のアプリなどを確認して、車両保険が付帯されているか確認しておきましょう。
自動車保険の車両保険で冠水が補償される具体例
「冠水」と一言で表現しても、被害が発生する状況はさまざまです。
自動車保険の車両保険を考える場合、どのような原因で車が冠水したのかが重要になります。
代表的なケースを紹介します。
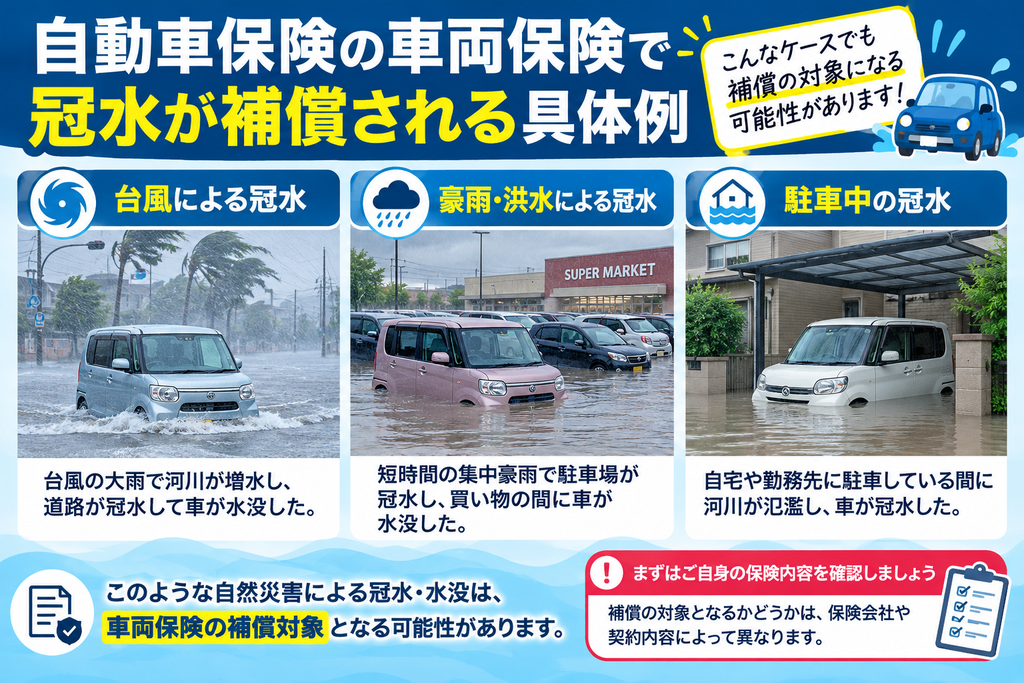
自動車保険の車両保険で台風による冠水被害を受けた場合
代表例が台風です。
台風による大雨で河川が増水し、自宅や勤務先の駐車場に水が流れ込むケースがあります。
駐車している車のタイヤ付近だけではなく、ドアの下部やフロアまで水位が上がると、車内へ水が入る可能性があります。
車内への浸水や電装部品への被害が発生すれば、修理費が高額になることもあります。
車両保険の補償内容に台風や洪水による損害が含まれていれば、補償対象になる可能性があります。
自動車保険の車両保険で豪雨・洪水による冠水被害を受けた場合
台風が来ていなくても注意が必要です。
短時間の集中豪雨によって道路の排水能力を超える雨が降ると、道路や駐車場が急激に冠水する場合があります。
たとえば、スーパーで買い物をしている30分程度の間に駐車場の水位が上昇し、戻ったときにはタイヤの半分以上まで水が来ている可能性もあります。
豪雨や洪水による冠水が補償対象となる車両保険であれば、保険会社へ事故報告を行いましょう。
自動車保険の車両保険は駐車中の冠水も対象になる可能性がある
「運転中ではないから車両保険を使えない」と考える必要はありません。
自宅、勤務先、商業施設などに駐車している車が洪水などで冠水した場合でも、契約条件を満たせば車両保険の補償対象になる可能性があります。
自動車保険の車両保険では、「走行中だったか」だけではなく、「何が原因で損害が発生したか」と「契約している補償内容」が重要です。
自動車保険の車両保険でも冠水が補償されないケースとは?
車両保険へ加入していれば、すべての水害が補償されるわけではありません。
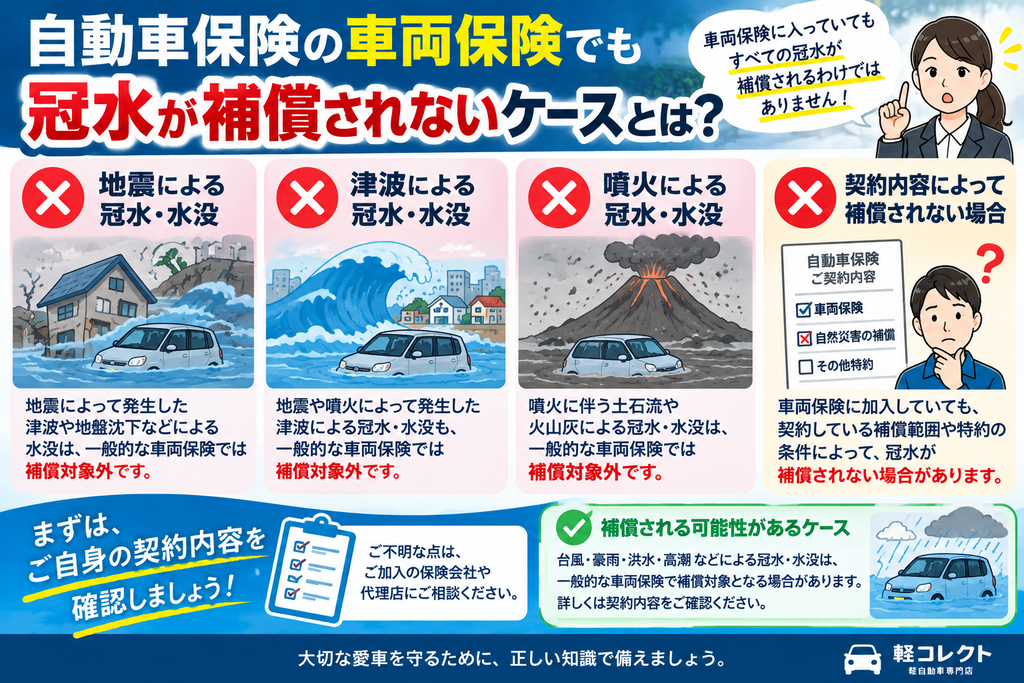
特に注意したい原因が地震・噴火・津波です。
自然災害による水没でも、原因によって自動車保険の取り扱いが大きく変わります。
自動車保険の車両保険は地震による損害が原則対象外
一般的な車両保険では、地震によって発生した損害は補償対象外とされています。
たとえば、地震によって建物の一部が崩れ、駐車していた車が損傷したケースなどです。
通常の車両保険だけでは補償されない可能性があるため、契約内容を確認する必要があります。
保険会社によっては地震などに備える特約が用意されている場合があります。
自動車保険の車両保険は津波による水没にも注意
特に間違えやすいケースが津波です。
「水に浸かったのだから洪水と同じでは?」と思うかもしれません。
しかし、一般的な車両保険では、地震・噴火または地震や噴火によって発生した津波による損害は補償対象外とされています。
つまり、同じ水没でも、
「台風による洪水で水没した」
「地震による津波で水没した」
では、自動車保険の取り扱いが異なる可能性があります。
原因を正確に確認することが重要です。
自動車保険の車両保険は契約内容によって補償範囲が異なる
車両保険には複数の契約タイプがあります。
補償範囲を広く設定したタイプもあれば、対象となる事故を限定して保険料を抑えたタイプもあります。
台風・洪水・高潮などが補償される商品はありますが、すべての保険会社、すべての商品、すべての契約で同じとは限りません。
「車両保険に入っているから絶対に大丈夫」と判断せず、保険証券や契約内容を確認してください。
自動車保険の車両保険で冠水した車は全損になる?
冠水した車で問題になるのが「修理できるのか、それとも全損になるのか」という点です。
冠水車は外装だけを見ても損害の大きさが分からない場合があります。
水が入った高さや場所によって、修理内容が大きく変わります。
自動車保険の車両保険では冠水の程度によって修理費が大きく変わる
タイヤの一部が水に浸かった程度と、車内のシート付近まで水没した状態では損害の程度が異なります。
エンジン、トランスミッション、コンピューター、配線、各種センサーなどへ水が入れば、修理する部品が増える可能性があります。
さらに車内へ泥水が入ると、カーペットやシート、電装部品などにも影響が広がります。
冠水直後には問題なく見えても、時間が経過してから電装系に不具合が出る可能性も考える必要があります。
自動車保険の車両保険では修理費が高額になると全損になる可能性がある
冠水による修理費が高額になった場合、保険契約上の「全損」と判断されるケースがあります。
全損の判断方法や支払われる金額は契約内容によって異なります。
車両保険金額が100万円だから、どのような冠水事故でも必ず100万円が支払われるという意味ではありません。
損害状況、車両保険金額、契約条件などによって判断されます。
冠水した場合は自己判断で修理を始めず、まず保険会社へ連絡することをおすすめします。
自動車保険の車両保険を冠水で使うと等級は下がる?
車両保険を使うときに気になるポイントが翌年以降の自動車保険料です。
「自分で事故を起こしたわけではないから等級は下がらない」と思う方もいるかもしれません。
しかし、台風や洪水などによる車両保険の使用でも等級に影響する場合があります。
自動車保険の車両保険を洪水・冠水で使うと1等級ダウンになるのが一般的
ノンフリート等級制度では、盗難や台風、洪水、高潮などによって車両保険の保険金を受け取った場合、一般的に「1等級ダウン事故」として扱われます。
たとえば現在15等級で、洪水による冠水被害について車両保険を使用した場合、翌年の契約が14等級になるケースが考えられます。
さらに、一般的な1等級ダウン事故では事故有係数適用期間が1年間加算されます。
保険料への具体的な影響は現在の等級や契約条件などによって変わります。
自動車保険の車両保険を使う前に修理費と保険料を比較する
小さな損害であれば、車両保険を使用するかどうかを検討する余地があります。
たとえば修理費が数万円程度だった場合、保険金を受け取るメリットと、翌年以降の保険料への影響を比較したほうがよいケースがあります。
一方、冠水によってエンジンや電装系まで大きな損害を受けて修理費が数十万円以上になる場合は、車両保険を使用するメリットが大きくなる可能性があります。
保険を使用するか迷った場合は、保険会社や代理店へ「保険を使った場合の翌年以降の保険料」も確認しましょう。
自動車保険の車両保険を使う前に!車が冠水したときの対応
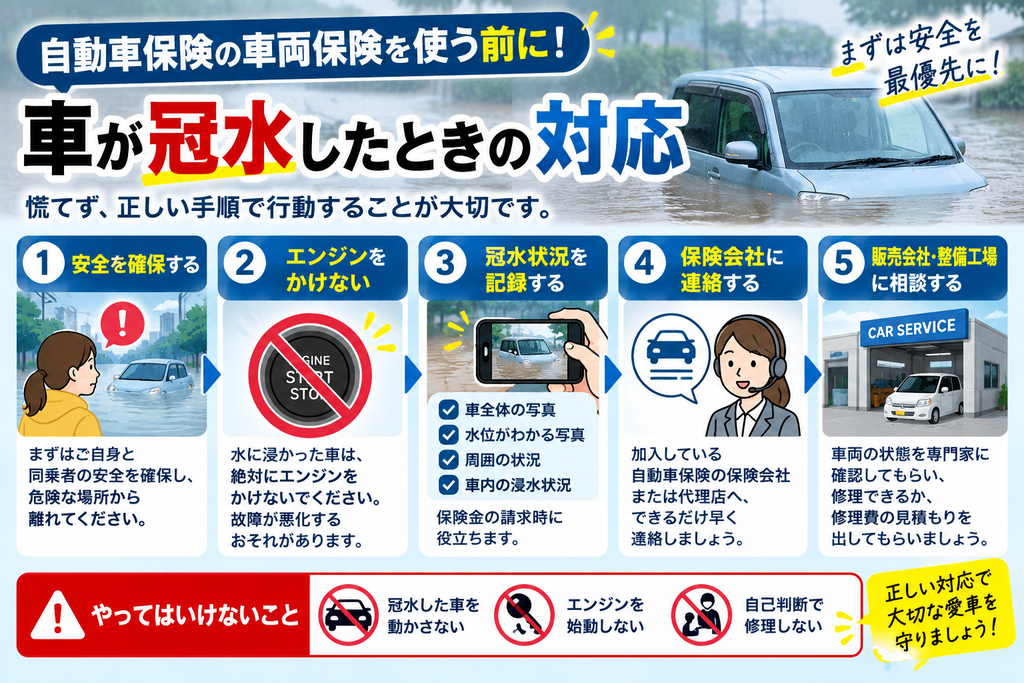
車が冠水した直後は、修理費や自動車保険よりも安全確保が最優先です。
特に水が引いた後の車を見て、「エンジンがかかるか確認してみよう」と考える方は注意してください。
自動車保険へ連絡する前でも冠水した車のエンジンをかけない
水に浸かった車は、むやみにエンジンを始動しないことが大切です。
エンジン内部などへ水が入っている状態で始動すると、故障を広げるおそれがあります。
「昨日まで普通に動いていたから大丈夫」と判断せず、冠水した可能性がある車は販売店や整備工場、ロードサービスなどへ相談しましょう。
ハイブリッド車や電気自動車などでは高電圧の部品も使用されています。
冠水した車には不用意に触れないことも重要です。
自動車保険の車両保険を請求するために冠水状況を記録する
安全を確保できる状況であれば、冠水状況が分かる写真や動画を残しておくとよいでしょう。
たとえば、
・車全体の状態
・水位が分かる場所
・車内への浸水状況
・駐車していた場所
・泥や水が入った部分
などを撮影します。
危険な場所へ戻って撮影する必要はありません。
安全確保を最優先にしたうえで、保険会社へ事故状況を説明できる資料を残します。
自動車保険会社と販売店・整備工場へ冠水したことを伝える
冠水した車は、自動車保険会社への連絡と、車両状態の確認が必要です。
保険会社へは「いつ・どこで・どのような原因で冠水したのか」を伝えます。
販売店や整備工場には、水がどこまで来たのか、エンジンを始動したかどうかなどを伝えましょう。
実際に車両を確認したうえで、修理できるのか、修理費はいくら程度になるのかを判断してもらいます。
自動車保険の車両保険だけでなく中古車購入時も冠水歴を確認しよう
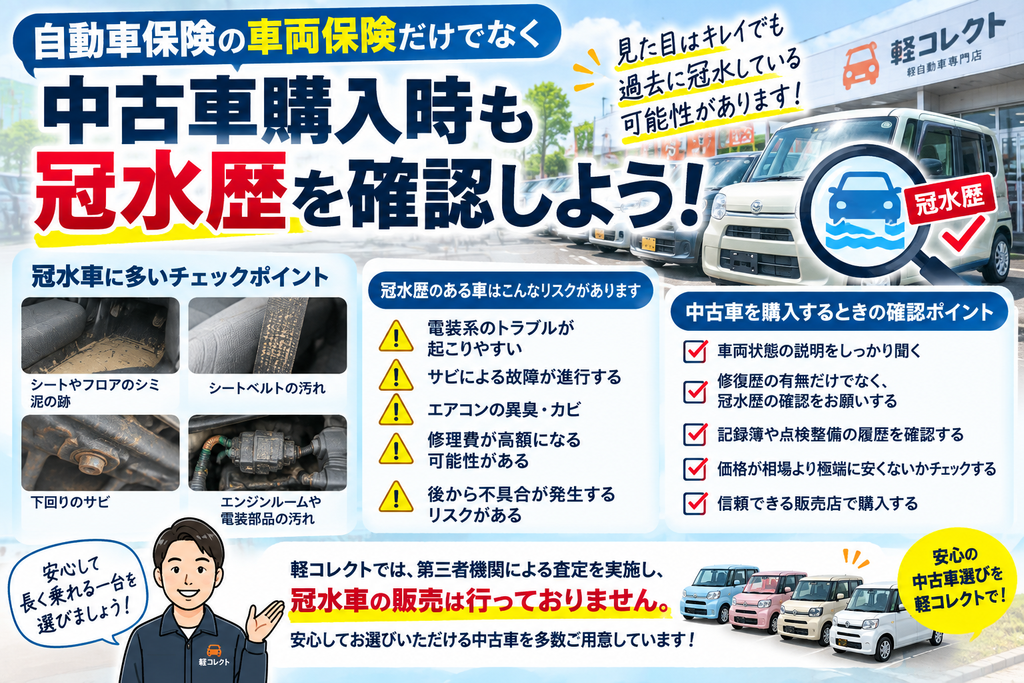
冠水は自動車保険だけの問題ではありません。
中古車を購入するときにも冠水歴は重要な確認ポイントです。
中古車は一台ごとに使用歴や車両状態が違うため、価格だけではなく「安心して乗れる車なのか」という視点が大切です。
自動車保険を考える人にも知ってほしい冠水車のリスク
冠水車では、水や泥が車内や電装部品まで入っている可能性があります。
電装系の不具合、サビ、異臭などが後から発生するケースも考えられます。
中古車販売の現場でも、外装がきれいだから車両状態も問題ないとは限りません。
私たちが中古車をご案内するときも、見た目や価格だけではなく、車両状態を確認することが重要だと考えています。
購入価格が安くても、購入後に大きな修理費が必要になれば、結果として負担が増えるからです。
自動車保険と一緒に中古車の車両状態も確認する
中古車を選ぶ場合は、修復歴の有無だけではなく、車両状態について販売店へ確認しましょう。
特に価格が相場より極端に安い中古車を見つけた場合は、「なぜ安いのか」を確認することが重要です。
軽コレクトでは、お客様が安心して中古車を比較できるよう、車両の状態について分かりやすい説明を心がけています。
自動車保険の内容を確認することと同じように、購入する中古車そのものの状態を確認することも大切です。
自動車保険の車両保険と冠水についてよくある質問
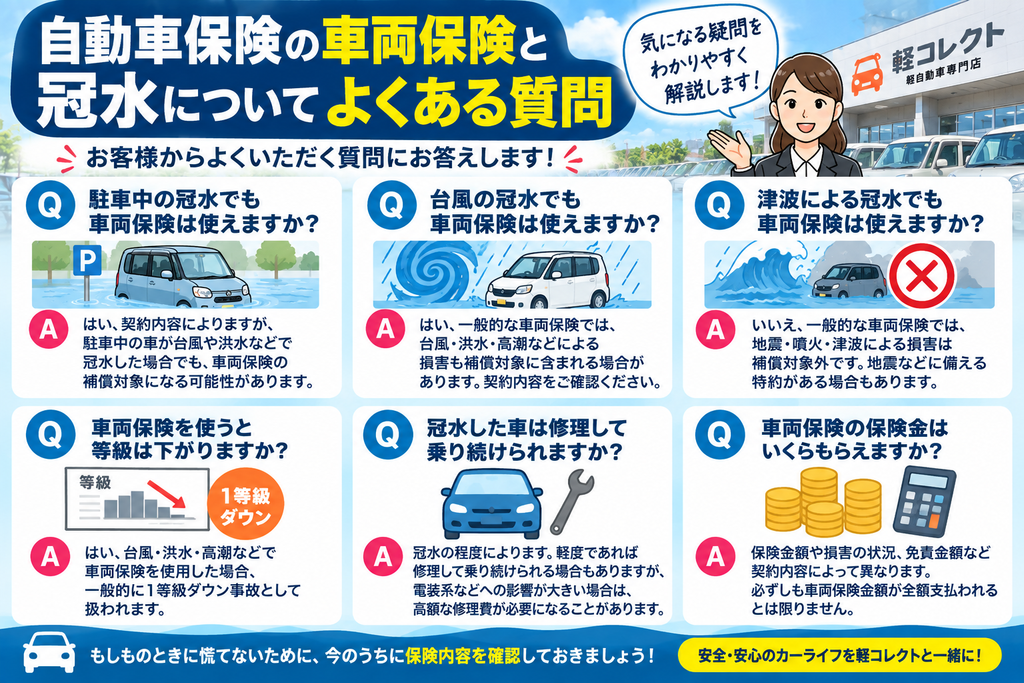
最後に、自動車保険・車両保険・冠水について、お客様から疑問が出やすいポイントをまとめます。
実際の補償内容は保険会社や契約によって異なるため、最終的な判断は加入している保険会社や代理店へ確認してください。
自動車保険の車両保険は駐車中の冠水でも使えますか?
契約内容によりますが、台風や洪水などによって駐車中の車が冠水した場合でも、車両保険の補償対象になる可能性があります。
運転中だったかどうかだけで判断するのではなく、冠水の原因と車両保険の契約内容を確認してください。
自動車保険の車両保険は台風の冠水でも使えますか?
一般的な車両保険では、台風・洪水・高潮などによる損害が補償対象に含まれる場合があります。
ただし、補償範囲は商品や契約条件によって異なります。
自動車保険の車両保険は津波による冠水でも使えますか?
一般的な車両保険では、地震・噴火または地震や噴火による津波の損害は通常の補償対象外です。
保険会社によって関連する特約が用意されている場合があるため、契約内容を確認してください。
自動車保険の車両保険を冠水で使ったら3等級下がりますか?
台風、洪水、高潮などによる車両保険の使用は、一般的に1等級ダウン事故として扱われます。
一般的な交通事故で見られる3等級ダウン事故とは扱いが異なります。
ただし、契約内容によって取り扱いが異なる可能性があるため、加入先へ確認してください。
まとめ|自動車保険の車両保険は冠水・水没に備えて契約内容を確認しよう
自動車保険の車両保険は、交通事故だけではなく、台風、豪雨、洪水、高潮などによる冠水・水没被害も補償対象になる場合があります。
特に覚えておきたいポイントは、「台風や洪水による冠水」と「地震による津波での水没」では、車両保険の取り扱いが異なることです。
台風や洪水による損害は一般的な車両保険で補償対象になることがありますが、地震・噴火・津波による損害は一般的な車両保険では原則として補償対象外です。
また、洪水などによる冠水で車両保険を使用した場合、一般的には1等級ダウン事故として扱われます。
自動車保険は「加入しているから安心」と考えるのではなく、車両保険の有無、補償範囲、車両保険金額、免責金額などを定期的に確認することが重要です。
台風や大雨が予想される時期になる前に、一度自動車保険の契約内容を確認してみてはいかがでしょうか。
そして、中古車を購入するときには、価格や走行距離だけではなく、冠水歴を含めた車両状態を確認することも大切です。
軽コレクトは富士市最大級の軽自動車専門店です。
軽オールメーカー取り扱いで総在庫は100台以上ですので、
実際に展示場で比較しながらお探しの車を見つけられます!
高品質かつ低価格な車両を多数ご用意しておりますので、
まずは下記から最新の在庫情報をご確認ください。
軽コレクトは静岡県富士市最大級の軽自動車専門店です。軽オールメーカー取り扱いで総在庫は100台以上ですので、実際に展示場で比較しながらお探しの車を見つけられます!高品質かつ低価格な車両を多数ご用意しておりますので、まずは下記から最新の在庫情報をご確認ください
オイル交換・エレメント交換も承っておりますので、オイル交換・エレメント交換に関するお問い合わせ・ご予約は下記のページよりご連絡ください!専属のスタッフがご対応させていただきます。